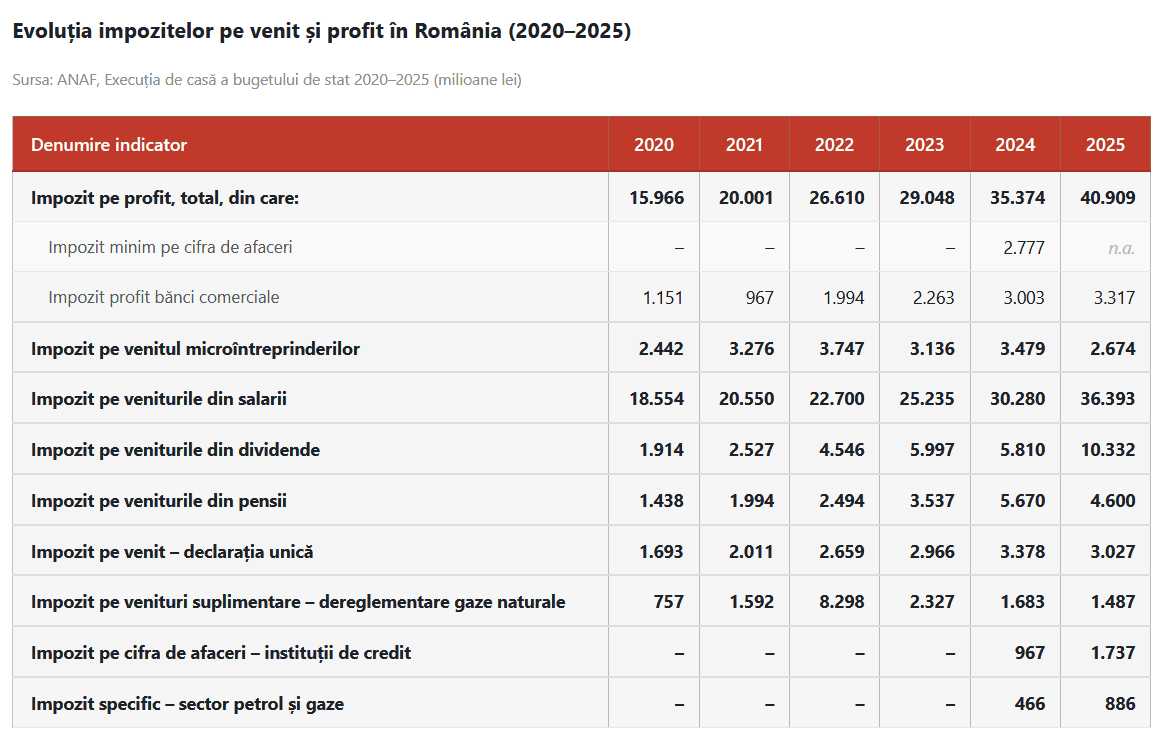
Conform Cursdeguvernare.ro: Trecerea masivă a firmelor de la regimul de impozitare pentru microîntreprinderi la cel de impozit pe profit a inversat, în ultimii ani, ponderea veniturilor la bugetul de stat. Datele Administrației Naționale de Administrare Fiscală (ANAF) indică o creștere spectaculoasă a numărului contribuabililor plătitori de impozit pe profit, care a urcat de la 111.193 în trimestrul al doilea al anului 2019 la 860.554 în același interval din 2026.
Inversarea surselor de venit
În paralel cu această evoluție, numărul plătitorilor de impozit pe veniturile microîntreprinderilor a scăzut drastic, de la 749.473 în T2 2019 la 257.129 în T2 2026. Această tranziție majoră s-a produs în contextul unor modificări succesive ale legislației fiscale, care au redefinit pragurile și condițiile de aplicare a celor două regimuri de impozitare. Astfel, veniturile din impozitarea capitalului, prin intermediul impozitului pe profit, au depășit în prezent veniturile provenite din impozitarea salariilor, marcând o schimbare fundamentală în structura fiscală a României.
Impactul modificărilor legislative
Schimbările legislative au fost adoptate pe parcursul mai multor ani, vizând, pe de o parte, limitarea accesului la sistemul de impozitare pe veniturile microîntreprinderilor și, pe de altă parte, aducerea mai multor entități economice sub incidența impozitului pe profit. Aceste manevre fiscale au avut ca scop declarativ simplificarea sistemului, o colectare mai eficientă la buget și, potențial, stimularea investițiilor prin eliminarea unor bariere.
Reconfigurarea a început cu ajustări ale plafonului de venituri pentru microîntreprinderi și, ulterior, prin introducerea unor noi criterii de eligibilitate. Unii analiști consideră că aceste modificări au forțat un număr semnificativ de afaceri să părăsească regimul de impozitare mai simplificat, orientându-se către cel pe profit, chiar dacă structura lor economică nu se preta inițial acestui sistem. Aceasta a dus la creșterea artificială a numărului de plătitori de impozit pe profit, fără neapărat o creștere reală a activității economice generalizate.
Implicații economice și fiscale
Ponderea tot mai mare a impozitului pe profit în structura veniturilor bugetare ridică noi întrebări legate de sustenabilitatea și echitatea sistemului fiscal. Impozitul pe profit este, prin natura sa, mai volatil, depinzând de performanța economică a companiilor și de ratele de profitabilitate. Pe de altă parte, impozitul pe salarii, deși mai stabil, poate fi afectat de migrația forței de muncă sau de creșterea economiei subterane.
Modificările succesive ale Codului Fiscal au creat un mediu de afaceri cu o predictibilitate fiscală diminuată, contribuind la acest exercițiu de reîncadrare a companiilor. Tranziția de la un regim la altul implică, de asemenea, costuri administrative și de conformare pentru contribuabili, afectând în special micile afaceri.
Evoluția numărului de contribuabili, așa cum este reflectată de datele ANAF, subliniază o reconfigurare majoră a peisajului fiscal românesc, cu implicații pe termen lung asupra colectării bugetare și a mediului de afaceri.
Conform datelor publicate de ANAF, în T2 2026 existau 860.554 de plătitori de impozit pe profit.
Sursa: Cursdeguvernare.ro

Articole similare
Fii primul care comentează